Нужна ли онлайн-касса ИП и магазину в 2026 году: кто может работать без ККТ
По умолчанию онлайн-касса в 2026 году обязательна для всех ИП и организаций, которые принимают оплату от физлиц. Основание — Федеральный закон № 54-ФЗ. Работать без ККТ (контрольно-кассовой техники) законно могут только те, чей случай прямо назван в статье 2 этого закона: самозанятые на НПД, ИП на патенте по ряду видов деятельности, продавцы в отдалённых и труднодоступных местностях и отдельные виды торговли и услуг.
 В 2026 году онлайн-касса остаётся обязательной для большинства ИП и магазинов — за исключениями из статьи 2 закона 54-ФЗ.
Нужна ли онлайн-касса в 2026 году: короткий ответ
Да, онлайн-касса в 2026 году нужна по умолчанию: как только ИП или магазин принимает деньги от покупателя-физлица — наличными, картой или переводом на счёт, — обязательность применения ККТ наступает автоматически. Налоговый режим на это не влияет: УСН, ОСНО, ЕСХН кассу не отменяют. Статус «ИП без наёмных работников» сам по себе от ККТ тоже не освобождает: временная отсрочка для таких ИП давно закончилась.
Нет — если ваш случай попадает в закрытый перечень исключений статьи 2 закона 54-ФЗ. Коротко, кто освобождён от применения ККТ в 2026 году:
- самозанятые на НПД (налог на профессиональный доход) — чек формируется в приложении «Мой налог»;
- ИП на патенте (ПСН) по видам деятельности из пункта 2.1 статьи 2 закона;
- продавцы в отдалённых и труднодоступных местностях — по перечню, который утверждает регион;
- отдельные виды торговли и услуг из пункта 2 статьи 2, например, киоски с мороженым, разносная торговля, ремонт обуви, услуги няни и сиделки (полный список — ниже);
- расчёты между организациями и ИП по безналу через расчётный счёт.
«В каких случаях» — это торговля на рынке и ярмарке: с 1 марта 2025 года без кассы там остались лишь продавцы на ЕСХН с маленькой площадью и ИП на патенте на ярмарках выходного дня (условия — в разделе о видах деятельности). ЕНВД отменён с 2021 года, прежние послабления «для вменёнки» не действуют.
Обязательность применения ККТ по закону 54-ФЗ
Федеральный закон № 54-ФЗ «О применении контрольно-кассовой техники» задаёт обязательность применения ККТ: любой расчёт с покупателем-физлицом по общему правилу должен сопровождаться кассовым чеком, который формирует зарегистрированная онлайн-касса. Правило действует вне зависимости от налогового режима и от того, нанимает ИП работников или нет.
Освобождение от ККТ в том же законе — в статье 2. Перечень закрытый: его нельзя толковать расширительно, нельзя «подогнать» свою ситуацию под похожий пункт. Если вид деятельности, место торговли или статус продавца не названы в статье 2 буквально — обязанность применять ККТ сохраняется.
За соблюдением правил следит ФНС России. Налоговая ведёт реестр ККТ и реестр фискальных накопителей, получает фискальные данные через оператора фискальных данных (ОФД) практически в реальном времени и возбуждает дела о штрафах по статье 14.5 КоАП. Проверки идут и по жалобам покупателей через сервис «Проверка чека».
Там, где формулировки 54-ФЗ допускают разночтения, предприниматели опираются на разъяснения Минфина и ФНС.
Кто освобождён от применения ККТ в 2026 году
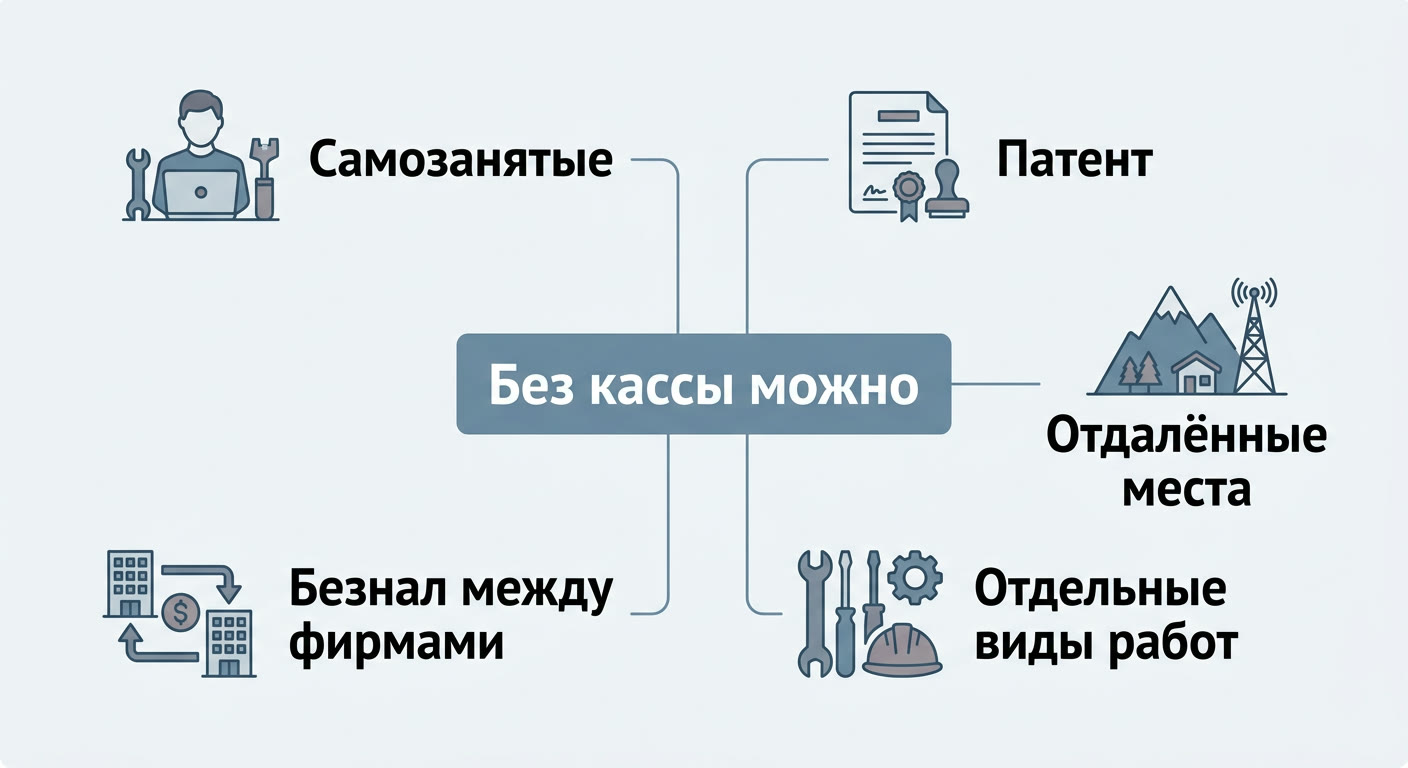 Пять базовых оснований работать без ККТ в 2026 году по статье 2 закона 54-ФЗ.
Этот раздел — об основаниях, которые не связаны с конкретным видом деятельности. Виды из пункта 2 статьи 2 (мороженое, разносная торговля, газеты и так далее) и патент — в следующих двух разделах.
Самозанятые на НПД. Самая массовая категория. Плательщик налога на профессиональный доход кассу не применяет вообще — это прямо прописано в пункте 2.2 статьи 2 закона 54-ФЗ. Чек покупателю самозанятый всё равно обязан выдать, но формирует его в приложении «Мой налог» на основании 422-ФЗ. Важно: НПД могут применять и обычные физлица, и ИП, перешедшие на этот режим; и в том, и в другом случае ККТ не нужна, пока сохраняется статус плательщика НПД.
Отдалённые и труднодоступные местности. Если населённый пункт входит в перечень, который утверждает орган власти субъекта РФ, продавцы в нём могут работать без онлайн-кассы. Нюансы, которые часто упускают:
- города, районные центры и посёлки городского типа в такие перечни не включают — «небольшой город» основанием не считается;
- даже в утверждённой местности касса обязательна при продаже подакцизных товаров и при расчётах через автоматические устройства;
- по требованию покупателя продавец выдаёт документ, подтверждающий расчёт, с обязательными реквизитами.
ИП без наёмных работников. Статус сам по себе от кассы не освобождает: временная отсрочка для таких ИП давно закончилась и не продлевалась. ИП без сотрудников вправе работать без кассы, только если он одновременно подпадает под отдельное основание: применяет НПД, работает по патенту из льготного перечня или занимается видом деятельности из пункта 2 статьи 2. Без этих условий касса нужна так же, как и ИП со штатом.
Безналичные расчёты между организациями и ИП. Платежи со счёта на счёт по платёжному поручению кассой не оформляются — это пункт 9 статьи 2 закона 54-ФЗ. Но как только расчёт идёт корпоративной картой с её физическим предъявлением, чек пробивать нужно.
Все перечисленные основания действуют в 2026 году, но перечень льгот за последние годы сузился — особенно по торговле на рынках. Остальные базовые основания работают по-прежнему.
Виды деятельности, при которых касса не нужна
Пункт 2 статьи 2 закона 54-ФЗ — закрытый список видов деятельности, при которых онлайн-касса не нужна. Расширить его нельзя: это конкретизация общего освобождения от ККТ, а не отдельная льгота, которую можно «запросить». Подтверждённые перечнем виды деятельности без кассы:
- разносная торговля с рук, с лотков, из корзин, кроме технически сложных товаров, продовольствия, требующего особых условий хранения, и товаров, подлежащих обязательной маркировке;
- торговля в киосках мороженым;
- продажа в розлив безалкогольных напитков, молока и питьевой воды;
- торговля из автоцистерн квасом, молоком, растительным маслом, живой рыбой, керосином;
- сезонная торговля вразвал овощами, включая картофель, фруктами и бахчевыми;
- газетно-журнальные киоски — если доля газет и журналов в товарообороте не меньше 50% и сопутствующий ассортимент утверждён региональным органом власти;
- продажа ценных бумаг;
- обеспечение питанием обучающихся и работников образовательных организаций во время учебных занятий;
- услуги носильщиков на железнодорожных вокзалах, автовокзалах, в аэропортах и портах;
- приём от населения вторичного сырья (кроме лома и отходов металлов, драгоценных металлов и камней);
- ремонт и окраска обуви;
- изготовление и ремонт металлической галантереи и ключей;
- присмотр и уход за детьми, больными, престарелыми, инвалидами;
- реализация изделий народных художественных промыслов самим изготовителем;
- вспашка огородов и распиловка дров;
- сдача ИП в аренду собственных жилых помещений, а также жилых помещений с машино-местами, расположенных в многоквартирных домах, принадлежащих такому ИП на праве собственности.
Торговля на рынке — отдельный сюжет. С 1 марта 2025 года без кассы на рынках, ярмарках и в выставочных комплексах могут работать только:
- ИП и организации на ЕСХН — при условии, что у них на рынке не больше трёх торговых мест и их общая площадь (включая места хранения товара) не превышает 15 кв. м; на товары, подлежащие обязательной маркировке, это освобождение не распространяется;
- ИП (не организации) на ПСН по отдельным видам деятельности, и только на регулярно организуемой ярмарке выходного дня, которая проходит лишь в выходные и нерабочие праздничные дни и где всего не больше 50 торговых мест.
Сельскохозяйственным потребительским кооперативам закон от 08.08.2024 № 273-ФЗ оставил такое право только до 1 сентября 2025 года.
Все остальные продавцы на рынках обязаны применять ККТ. С 1 января 2026 года добавилось требование: при торговле на открытых прилавках в чеке должны указываться наименование и количество товара.
Если ваш случай не совпадает с формулировкой закона дословно, считайте, что касса нужна, а сомнения снимайте письменным запросом в свою налоговую или по разъяснениям Минфина и ФНС. Документы, подтверждающие вид деятельности и место торговли, стоит хранить на случай проверки.
ИП и налоговые режимы: как УСН, патент и НПД влияют на кассу
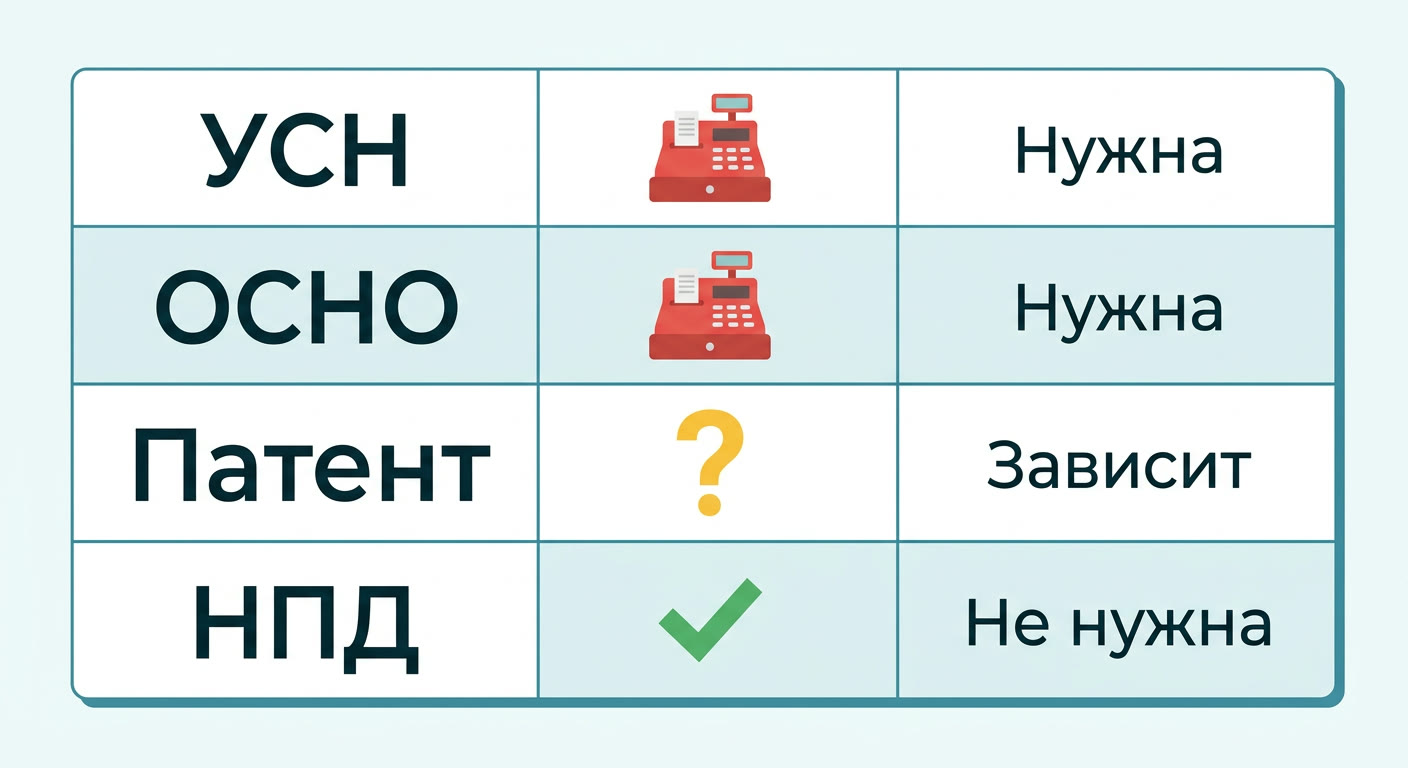 Как налоговый режим влияет на обязанность применять онлайн-кассу в 2026 году.
Налоговый режим и обязанность применять ККТ — два разных уровня регулирования, которые часто смешивают. Разберём по режимам, которые реально выбирают ИП и небольшие магазины.
УСН. Переход на упрощёнку не отменяет обязательность применения ККТ. ИП на УСН работает с кассой на тех же основаниях, что и ИП на ОСНО или ЕСХН: освобождения по режиму нет. Нет и особого послабления для ИП на УСН без сотрудников — старый отсрочный период давно закончился.
Патент (ПСН). Здесь патент влияет на освобождение от ККТ, но не полностью. В пункте 2.1 статьи 2 закона 54-ФЗ перечислены виды деятельности, по которым ИП на патенте вправе не применять ККТ, например, ремонт и пошив одежды, ремонт обуви, ремонт мебели. Перечень закрытый и составлен по номерам подпунктов статьи 346.43 Налогового кодекса: розничной торговли и общепита в нём нет, по ним касса на патенте нужна (кроме узкого исключения для ярмарок выходного дня, о котором сказано выше). Если ИП на ПСН освобождён от ККТ по своему виду деятельности, он всё равно обязан выдать покупателю документ, подтверждающий расчёт, с обязательными реквизитами.
НПД. Это единственный массовый налоговый режим, который сам по себе снимает обязанность применять ККТ. Самозанятый, и физлицо, и ИП, выбравший НПД — пробивает чек в приложении «Мой налог» на основании 422-ФЗ, онлайн-касса ему не нужна. Ограничения режима — доход до 2,4 млн рублей в год, запрет нанимать работников по трудовым договорам и перепродавать чужие товары — остаются в силе; при их нарушении право на НПД теряется, и возвращается обязанность применять ККТ по общим правилам.
Совмещение режимов. Если ИП одновременно работает на УСН и ПСН в одной торговой точке, налоговая разъясняет, что можно использовать один кассовый аппарат на месте расчётов — отдельная касса под каждый режим не нужна.
Итог по режимам: УСН и ОСНО сами по себе от кассы не освобождают, НПД снимает её полностью, на патенте всё зависит от вида деятельности.
Розничный магазин и обязанности владельца
Стационарный розничный магазин — продуктовый, непродовольственный, в ТЦ или на первом этаже дома — в 2026 году обязан применять ККТ. Отдельного освобождения для «обычной розницы» в законе 54-ФЗ нет: ни по площади, ни по обороту, ни по количеству сотрудников. Любой расчёт с покупателем — наличными, картой, через СБП — требует чека, пробитого на зарегистрированной кассе.
Чаще всего владелец магазина — это ИП или учредитель небольшого ООО, и ответственность за кассовую дисциплину он несёт лично или от имени организации. Это значит: касса должна быть из реестра ККТ ФНС, с действующим фискальным накопителем, зарегистрирована в налоговой, подключена к оператору фискальных данных, а на каждый расчёт сформирован и выдан чек.
Проверка применения ККТ в магазине — обычная практика ФНС. Поскольку данные о чеках приходят в налоговую через ОФД, расхождения между оборотом по эквайрингу и фискальными данными видны быстро. Второй канал — жалобы покупателей через сервис «Проверка чека»: любой человек может отсканировать QR-код и сверить чек с данными ФНС. Третий — контрольные закупки.
Если факт неприменения ККТ зафиксирован, штраф за работу без кассы по статье 14.5 КоАП РФ выписывают на должностное лицо, ИП или организацию. При повторном нарушении на крупную сумму санкции тяжелее — вплоть до приостановки деятельности. Подробнее — в следующем разделе.
Штрафы за работу без кассы в 2026 году
Санкции за неприменение ККТ прописаны не в 54-ФЗ, а в статье 14.5 КоАП РФ. По состоянию на 2026 год статья действует в прежней редакции.
По части 2 статьи 14.5 размер штрафа считается от суммы расчёта, который прошёл мимо кассы:
- для должностного лица и ИП (по КоАП предприниматель отвечает как должностное лицо) — от 1/4 до 1/2 суммы расчёта, но не менее 10 000 ₽;
- для организации — от 3/4 до полной суммы расчёта, но не менее 30 000 ₽.
Фиксированной «одной цифры» у штрафа нет: чем больше нарушенный оборот, тем выше санкция. Для ИП без работников особого порога или пониженного штрафа закон не предусматривает — применяются общие правила для ИП и должностных лиц.
Повторные нарушения регулирует часть 3 той же статьи. Если ИП или организация повторно не применили ККТ и сумма таких расчётов достигла 1 млн рублей:
- должностное лицо могут дисквалифицировать на срок от одного до двух лет;
- деятельность ИП или организации — приостановить на срок до 90 суток.
Самозанятый, который не сформировал чек в «Мой налог» вовремя (по закону — нарушил порядок или сроки передачи сведений о расчёте), платит штраф 20% от суммы расчёта, при повторном нарушении — 100% от суммы (статья 129.13 НК РФ).
Инициирует производство по делу и выносит постановления ФНС России. Проверка применения ККТ обычно выявляет нарушения через данные ОФД, которые видны налоговой почти в реальном времени, через жалобы покупателей в сервисе «Проверка чека» и через контрольные закупки.
На рассмотрении Госдумы находится законопроект № 1096244-8 о повышении минимальных штрафов по статье 14.5 КоАП. На момент подготовки материала он принят в первом чтении и в силу не вступил, поэтому предлагаемые суммы использовать как действующие нельзя.
Как устроена онлайн-касса: ФН, ОФД и чек
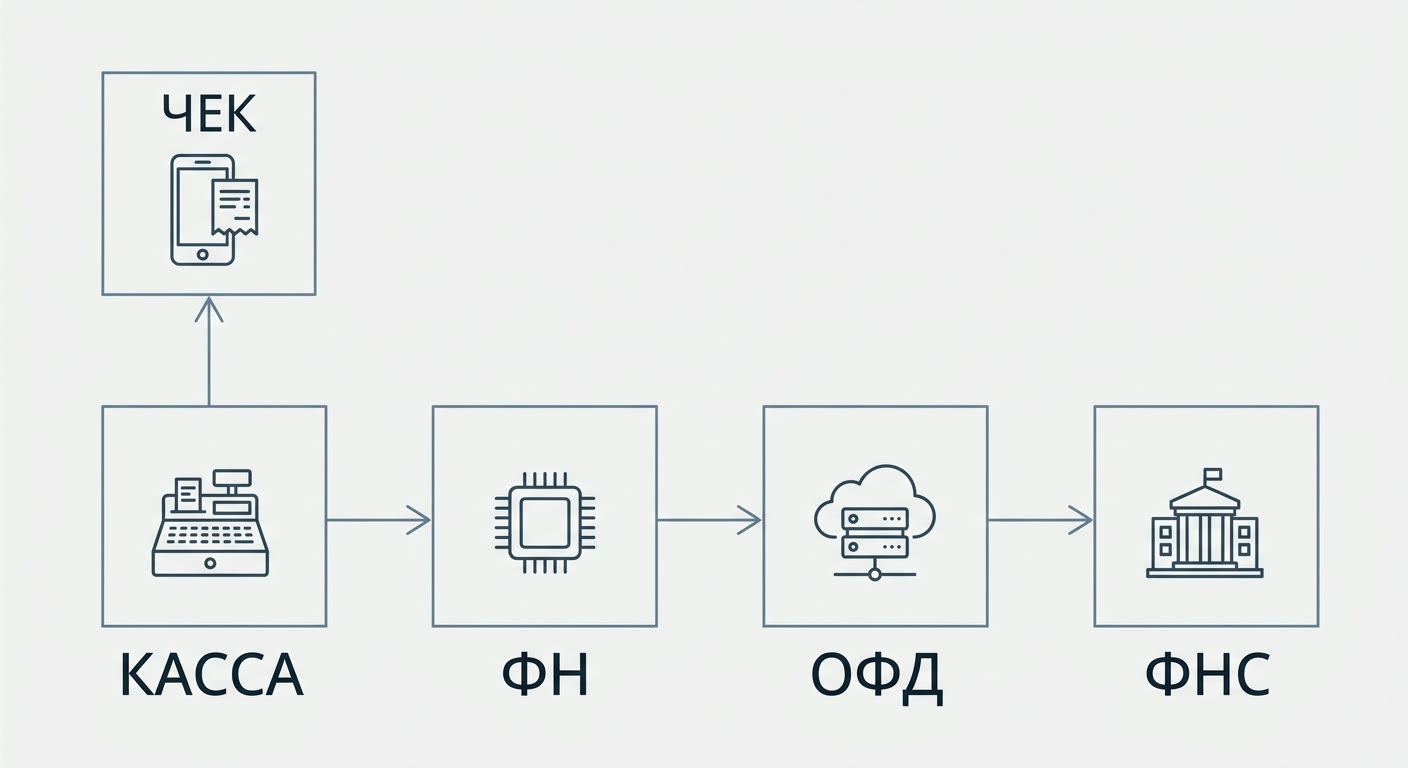 Как данные о расчёте уходят из онлайн-кассы через ФН и ОФД в налоговую, а чек получает покупатель.
Онлайн-касса в 2026 году — это современная ККТ, которая умеет передавать фискальные данные в налоговую через интернет. Работать без передачи данных можно только в местностях, отдалённых от сетей связи; все модели, которые можно легально использовать, находятся в реестре ККТ ФНС.
Внутри онлайн-кассы — фискальный накопитель (ФН). Это защищённый криптографический модуль, который подписывает каждый чек электронной подписью и хранит его копию. Без фискального накопителя касса не работает: ФН обязателен по 54-ФЗ, у него ограниченный срок действия, и по его исчерпании накопитель меняют и перерегистрируют кассу.
Данные от онлайн-кассы уходят в ФНС не напрямую, а через оператора фискальных данных — организацию, аккредитованную налоговой. Схема такая: касса формирует чек, подписывает его в ФН, отправляет в ОФД, а ОФД передаёт в ФНС. Параллельно электронный чек по желанию покупателя приходит ему на e-mail или номер телефона — он юридически равнозначен бумажному. Если интернет временно пропал, онлайн-касса продолжает работать: чеки копятся в фискальном накопителе и уходят в ОФД, как только связь восстановится.
Если касса нужна: регистрация и подключение
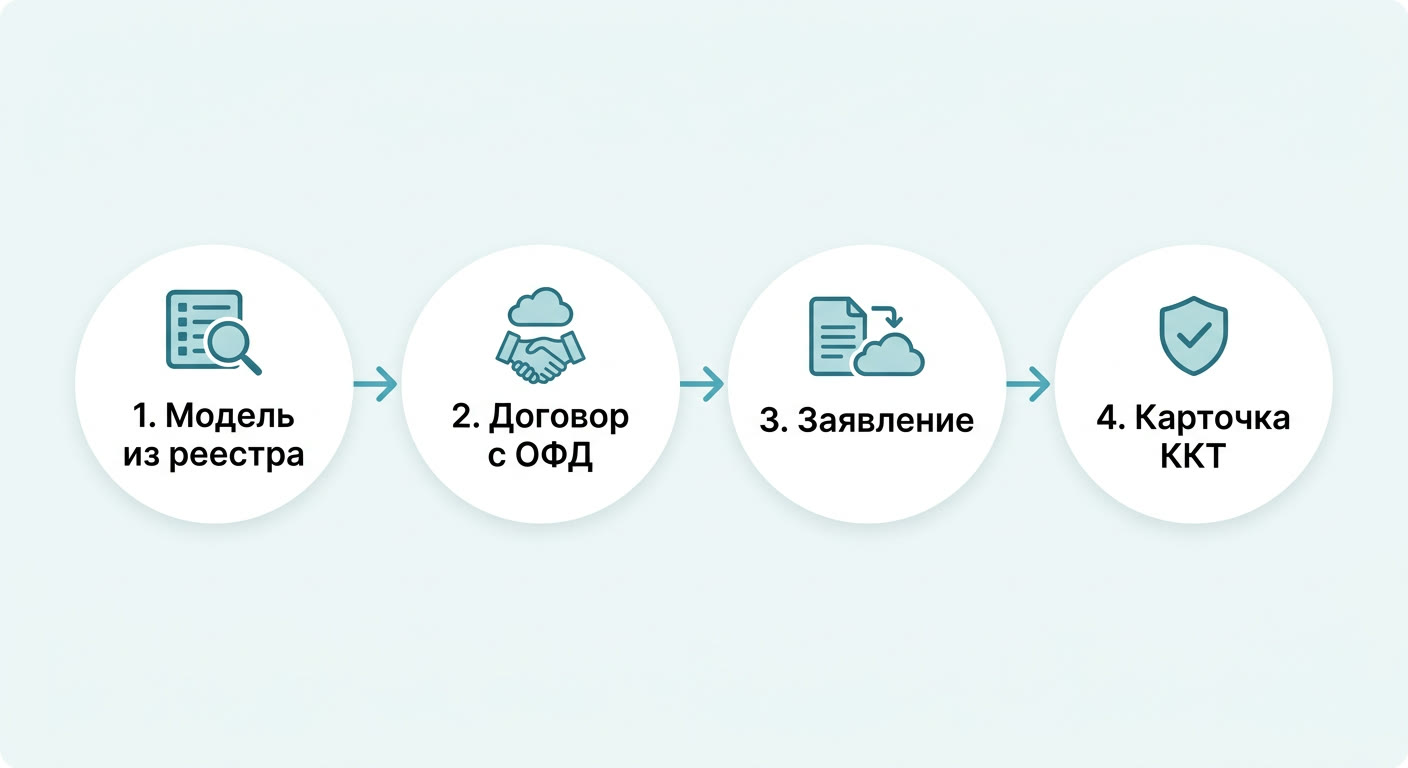 Четыре шага, чтобы законно зарегистрировать онлайн-кассу и начать её применять.
Чтобы законно применять ККТ, кассу сначала регистрируют в ФНС России. Касса, которая не стоит на учёте, применяется с нарушением порядка регистрации, а это отдельное нарушение по части 4 статьи 14.5 КоАП.
Порядок действий простой:
- Выбрать модель кассы из реестра ККТ на сайте nalog.gov.ru — там же проверить, что фискальный накопитель входит в реестр ФН.
- Заключить договор с оператором фискальных данных из реестра аккредитованных ОФД.
- Подать заявление о регистрации ККТ. Закон допускает бумажное заявление в любую налоговую инспекцию и электронную подачу — через кабинет ККТ на сайте ФНС, Госуслуги, изготовителя кассы или ОФД. Но с 1 марта 2025 года, как разъясняет ФНС, для кассы, которая передаёт фискальные документы в налоговую онлайн, заявление направляется только через оператора фискальных данных.
- Получить регистрационный номер, ввести его в кассу и сформировать отчёт о регистрации. Если отчёт ушёл через ОФД без ошибок, карточка регистрации ККТ формируется автоматически.
После этого можно принимать первый расчёт. Регистрация в ФНС — обязательный шаг по закону 54-ФЗ, и обойти его не получится.
Техническую часть — подбор модели, покупку фискального накопителя, настройку, подключение к ОФД и подачу заявления — можно сделать самостоятельно или через сервис подключения; например, подключить онлайн-кассу можно в LIFE PAY.
Что делать дальше
Проверьте свой случай по статье 2 закона 54-ФЗ. Если освобождения нет, порядок такой: модель кассы и фискального накопителя из реестров ФНС, договор с ОФД, регистрация в налоговой, первый чек. На это уходит несколько дней, и почти всё можно сделать удалённо.
Если не хочется разбираться самостоятельно, подобрать кассу под ваш вид деятельности и зарегистрировать её в ФНС помогут в LIFE PAY.
Частые вопросы
Может ли магазин работать без кассового аппарата?
Стационарный розничный магазин — нет: отдельного освобождения для обычной розницы в законе 54-ФЗ нет, подробности в разделе о розничном магазине. Исключение — магазин в населённом пункте из регионального перечня отдалённых и труднодоступных местностей, причём для подакцизных товаров касса обязательна и там. На рынках с 1 марта 2025 года без кассы остались только продавцы на ЕСХН с не более чем тремя торговыми местами площадью до 15 кв. м и ИП на ПСН по отдельным видам деятельности — на ярмарках выходного дня, где не больше 50 торговых мест.
Как легально освободиться от применения ККТ?
Отдельного заявления на «освобождение от ККТ» в налоговую не подают: механизм нормативный, а не разрешительный. Нужно сверить свою ситуацию с закрытым перечнем в статье 2 закона 54-ФЗ — по виду деятельности, месту ведения или налоговому статусу — и, если попадаете, работать без кассы на этом основании (подробности в разделах об освобождениях и видах деятельности). Отдельно: ЕНВД отменён с 1 января 2021 года, поэтому прежний режим вменёнки правом не применять ККТ больше не наделяет — бывшие плательщики ЕНВД обязаны работать с кассой на общих основаниях.