Закон о применении ККТ (54-ФЗ): что требует от бизнеса в 2026 году
Большинство организаций и ИП при расчётах с покупателями обязаны применять контрольно-кассовую технику. Три обязательных условия: касса зарегистрирована в ФНС и включена в реестр, заключён договор с оператором фискальных данных, чек выдаётся покупателю в момент расчёта. За работу без кассы грозит штраф по ч. 2 ст. 14.5 КоАП РФ: для ИП — от четверти до половины суммы расчёта, но не менее 10 000 ₽, для организации — от трёх четвертей до полной суммы, но не менее 30 000 ₽.
 Применение ККТ по 54-ФЗ: касса, чек покупателю и передача данных в ФНС через ОФД.
54-ФЗ: что это за закон и зачем он нужен бизнесу
Федеральный закон от 22 мая 2003 года № 54-ФЗ «О применении контрольно-кассовой техники при осуществлении расчётов в Российской Федерации» с тех пор несколько раз существенно переписывался. Первоначально документ регулировал технические параметры кассовых аппаратов. Со временем он превратился в основной свод правил для любых расчётов с покупателями: от торгового прилавка до интернет-магазина.
54-ФЗ задаёт правила, по которым бизнес обязан вести применение ККТ. Он отвечает на три практических вопроса: нужна ли вашей компании касса, какой она должна быть технически и что конкретно делать при каждой продаже. Контрольно-кассовая техника, или ККТ, в рамках 54-ФЗ это целая система, а не одно устройство с чеком: аппарат из реестра, фискальный накопитель внутри и канал передачи данных в налоговую через оператора фискальных данных.
За соблюдением 54-ФЗ следит ФНС России — она же ведёт реестр ККТ, принимает фискальные данные и назначает штрафы по статье 14.5 КоАП РФ. Полномочия налоговой охватывают весь цикл: от проверки модели кассы до анализа передаваемых чеков.
Актуальная редакция 54-ФЗ сформирована поправками федеральных законов от 08.08.2024 № 273-ФЗ и № 274-ФЗ. Они вступили в силу 1 марта 2025 года. Согласно сообщению ФНС, эти изменения затронули порядок регистрации ККТ и ряд требований к чекам. В 2026 году бизнес работает именно по этой редакции закона.
Кто обязан применять ККТ по 54-ФЗ
По общему правилу применение ККТ обязательно для всех организаций при расчётах с клиентами, если прямое исключение не предусмотрено 54-ФЗ. То же касается ИП: применение ККТ обязательно, если в законе нет нормы, которая освобождает именно от их вида деятельности или условий работы.
Форма оплаты не влияет на обязанность выдать чек. Как только появляются расчёты с физическими лицами — наличными, картой, переводом или через СБП, — у бизнеса возникает обязанность применять ККТ. Безналичные расчёты с физлицами точно так же требуют применения ККТ, как и оплата наличными. Оплата картой через терминал, перевод по QR-коду, банковский перевод от покупателя-физлица на расчётный счёт — всё это расчёты, при которых нужен чек. Интернет-магазин не вправе отказаться от выдачи чека при безналичной оплате, даже если покупатель не оставил ни номера телефона, ни электронной почты.
Малый бизнес и работа на спецрежимах налогообложения сами по себе не выводят предпринимателя из-под действия 54-ФЗ. Упрощённая система налогообложения, патент, единый сельскохозяйственный налог — всё это режимы налогообложения, а не основания для освобождения от кассы. ИП на УСН так же регистрирует ККТ и заключает договор с оператором фискальных данных, как и компания на общей системе.
Расчёты между организациями и ИП в безналичной форме без предъявления электронного средства платежа, как правило, не требуют кассы. Речь идёт о переводах со счёта на счёт в рамках B2B-договоров: налоговая квалифицирует их иначе. Но если контрагент платит картой, в том числе корпоративной, — это уже расчёт с электронным средством платежа, и чек нужен.
Сфера применения закона охватывает практически все денежные расчёты на территории России: розничную торговлю, оказание услуг, продажу в интернете, курьерскую доставку с оплатой при получении, торговые автоматы. Отдельный случай — получение предоплаты или аванса: он тоже сопровождается чеком, причём ещё одним при окончательном расчёте.
Кто освобождён от применения ККТ
Освобождение от применения ККТ — это не льгота «по умолчанию», а закрытый перечень случаев, прямо предусмотренных статьёй 2 54-ФЗ. Если конкретного исключения там нет, применять кассу обязательно.
Самая массовая категория — самозанятые и ИП на налоге на профессиональный доход (НПД). Самозанятые полностью освобождены от применения ККТ в части доходов, облагаемых НПД: чек они формируют через приложение «Мой налог». Важное ограничение: освобождение действует только по тем доходам, которые фактически облагаются НПД. Если ИП на НПД параллельно ведёт деятельность, доходы от которой НПД не охватывает, ему нужен другой налоговый режим, и соответственно ККТ.
ИП может рассчитывать на освобождение от применения ККТ только в закрытом перечне ситуаций, установленных законом. Из конкретных примеров, сохраняющихся в актуальной редакции статьи 2: торговля на розничных рынках, ярмарках и выставках — с 1 марта 2025 года это освобождение сохранилось только для организаций и ИП на ЕСХН, которые торгуют не более чем с трёх торговых мест общей площадью до 15 кв. м (Федеральный закон от 08.08.2024 № 273-ФЗ); продажа газет и журналов в киосках; разносная торговля отдельными товарами. В статье 2 есть и другие узкие исключения — для отдельных видов деятельности, для ИП на патенте по ряду видов деятельности, для отдалённых местностей; каждое со своими условиями, проверять нужно по тексту действующей редакции статьи 2. Этот перечень исчерпывающий.
Работа в отдалённых и труднодоступных местностях — ещё одно основание для освобождения от применения ККТ. Но перечень таких территорий определяет не федеральный центр, а орган государственной власти субъекта РФ. В 54-ФЗ закреплено, что из списка исключаются города, посёлки городского типа и районные центры, кроме случая, когда районный центр остаётся единственным населённым пунктом муниципального района. Единых федеральных критериев в законе нет: нужно смотреть региональный перечень.
Контрольно-кассовая техника и онлайн-касса по требованиям 54-ФЗ
Онлайн-касса — это современная контрольно-кассовая техника, которая умеет передавать данные в налоговую в режиме онлайн. По сути, эти термины сегодня синонимичны: все кассы, которые можно поставить на учёт в ФНС, передают фискальные данные через интернет. Отдельные исключения для автономного режима в законе сохранились, но они строго ограничены по области применения.
Онлайн-касса не работает без фискального накопителя — он формирует для каждого чека фискальный признак (криптографический код, по которому чек проверяется) и хранит фискальные документы. Фискальный накопитель — обязательный модуль внутри ККТ, а не внешний аксессуар. Законно применять можно только те модели контрольно-кассовой техники и фискальных накопителей, которые включены в соответствующие реестры ФНС. Касса или ФН не из реестра — это применение ККТ, не соответствующей требованиям, то есть ч. 4 ст. 14.5 КоАП РФ, а не работа без кассы: предупреждение или штраф от 1 500 до 3 000 ₽ для ИП и от 5 000 до 10 000 ₽ для организаций.
У ФНС два реестра — моделей ККТ и моделей фискальных накопителей. Покупать кассу и ФН стоит только после сверки с ними на сайте налоговой.
Срок действия ключа фискального накопителя зависит от режима налогообложения и вида деятельности. Для спецрежимов — УСН, ПСН, ЕСХН — при оказании услуг и продаже неподакцизных товаров закон требует ФН со сроком действия ключа не менее 36 месяцев. Требование 36 месяцев не распространяется на продавцов подакцизных товаров. При сезонной работе, автономном режиме и совмещении с ОСН допускается накопитель со сроком ключа меньше 36 месяцев, но не менее 13.
Актуальный формат фискальных данных — ФФД 1.2. Он применяется с 6 августа 2021 года, а с 1 февраля 2022 года продавцы маркированных товаров на совместимых ККТ и ФН обязаны формировать фискальные документы именно в нём. Если вы торгуете маркировкой, касса и накопитель должны этот формат поддерживать.
Кассовый чек и обязательные реквизиты по 54-ФЗ
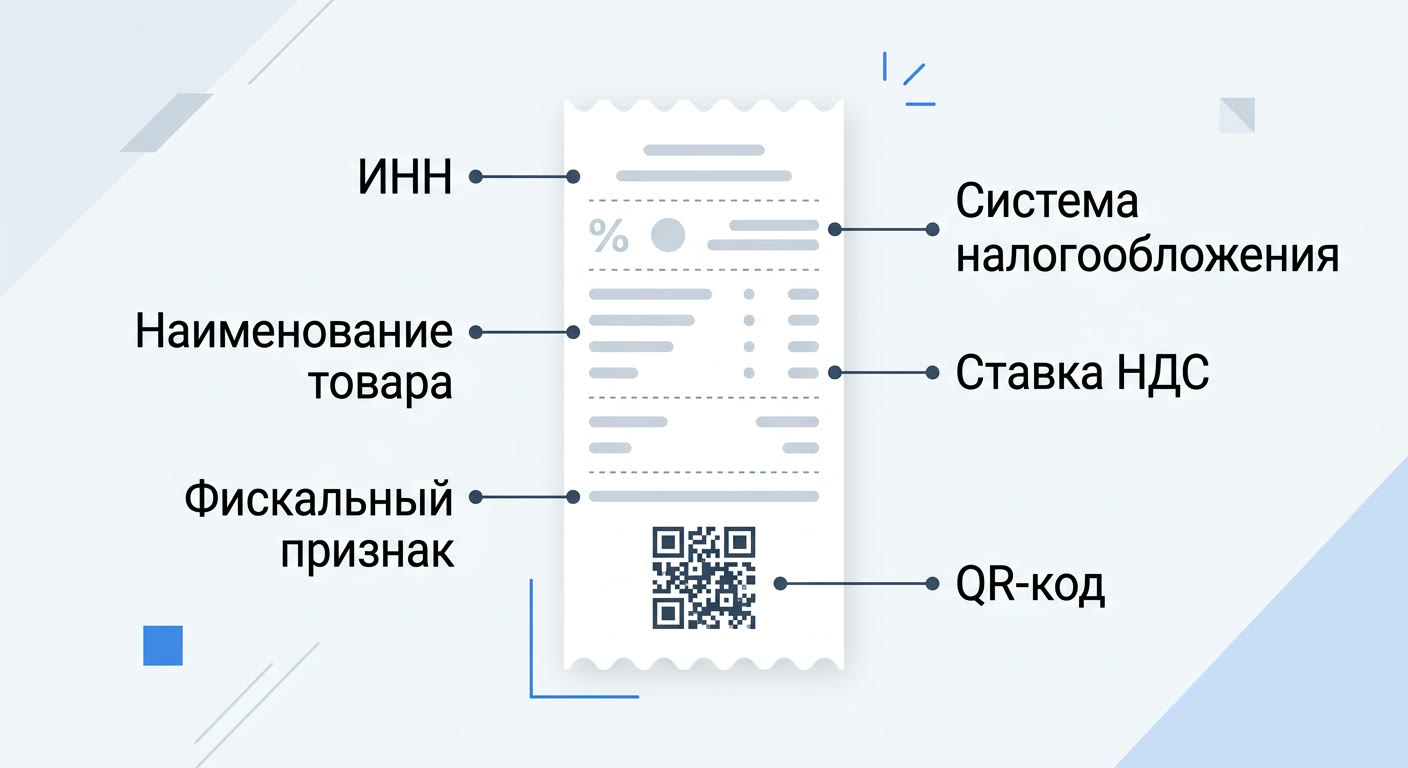 Обязательные реквизиты кассового чека по статье 4.7 закона 54-ФЗ.
Кассовый чек относится к фискальным документам наряду с отчётами об открытии и закрытии смены, отчётами о коррекции и другими. Разница принципиальная: чек подтверждает конкретный расчёт с покупателем, и именно его закон обязывает передавать покупателю в момент продажи.
Состав обязательных реквизитов чека жёстко задан 54-ФЗ: их перечень определяет статья 4.7 закона и не допускает произвольного сокращения. В чеке должны быть наименование организации или ФИО индивидуального предпринимателя, ИНН, применяемая система налогообложения, признак расчёта (приход, возврат, расход), наименование товаров или услуг, их количество и цена, ставка и сумма НДС, форма расчёта, фискальный признак документа и QR-код.
Технический состав реквизитов, то есть какие теги и в каком виде касса передаёт, задаёт формат фискальных данных, сегодня это ФФД 1.2. Кассовый чек формируется исключительно зарегистрированной ККТ — оформить документ вручную или через любую стороннюю программу и выдать его вместо кассового невозможно.
Если покупатель до расчёта сообщил номер телефона или электронную почту, продавец обязан направить ему электронный чек. При безналичных расчётах в сети интернет продавец не вправе отказаться от выдачи чека даже при отсутствии контактов покупателя. При безналичных расчётах без непосредственного взаимодействия — когда покупатель и продавец не встречаются лично — чек должен быть сформирован не позднее рабочего дня, следующего за днём расчёта. Общее правило при личной встрече: чек в момент расчёта.
С 1 марта 2025 года предприятия общественного питания обязаны распечатать бумажный кассовый чек и выдать его клиенту до момента оплаты. Норма закреплена в п. 5.11 ст. 1.2 54-ФЗ: чек выдаётся после того, как гость согласился оплатить счёт, но до оплаты — он заменил привычный пречек.
Передача фискальных данных в ФНС через ОФД
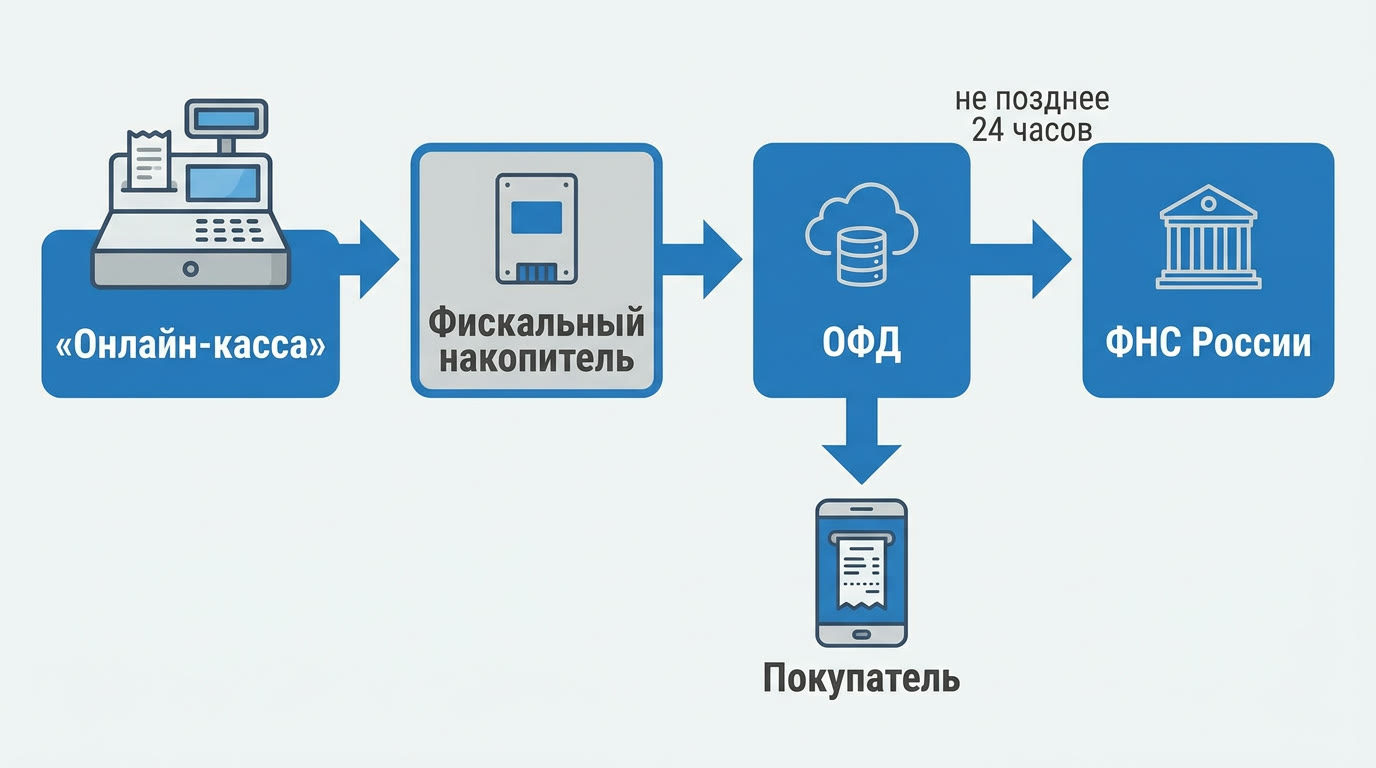 Как чек проходит путь от кассы до ФНС через оператора фискальных данных.
Чтобы передавать данные в ФНС, онлайн-кассе нужен посредник — оператор фискальных данных (ОФД), аккредитованный налоговой службой. Без договора с ОФД зарегистрировать кассу дистанционно не получится.
Схема движения данных выглядит так: касса формирует фискальный документ, фискальный накопитель подписывает его и сохраняет, онлайн-касса отправляет документ оператору. Каждый пробитый чек уходит в налоговую через ОФД: оператор принимает фискальные данные от бизнеса и передаёт их в ФНС России не позднее 24 часов с момента получения. Параллельно ОФД обеспечивает налоговой доступ к данным в режиме реального времени. Покупателю электронный чек приходит на телефон или email, а с 1 марта 2025 года его можно направить и через сервис ФНС «Мои чеки онлайн».
Если связь с ОФД временно пропала, касса сохраняет чеки в фискальном накопителе и отправляет их после восстановления соединения — в пределах установленных законом сроков.
Для отдельных случаев закон устанавливает иные сроки передачи данных. Узкое исключение — безналичные расчёты за жилищно-коммунальные услуги без непосредственного взаимодействия с плательщиком: здесь передача через ОФД допускается в срок до пяти рабочих дней со дня поступления денежных средств. Это исключение действует именно для расчётов за ЖКУ и не является альтернативой общему правилу.
Список действующих ОФД, имеющих разрешение ФНС на обработку фискальных данных, размещён на сайте налоговой службы. Выбирать оператора нужно только из этого перечня. Выбор не пожизненный: оператора можно сменить, заключив договор с другим ОФД из того же перечня.
Регистрация ККТ и выдача чеков: обязанности предпринимателя
Применять ККТ, не поставив её на учёт в ФНС России, нельзя: работа на незарегистрированной кассе — это нарушение порядка регистрации ККТ, за него штрафуют по ч. 4 ст. 14.5 КоАП РФ.
Зарегистрировать онлайн-кассу можно двумя способами. Первый — подать заявление на бумаге в любой территориальный налоговый орган. Второй — оформить всё дистанционно в личном кабинете организации или ИП на сайте ФНС, через оператора фискальных данных или через изготовителя кассы, используя квалифицированную усиленную электронную подпись (УКЭП). Для дистанционной регистрации понадобятся: действующий личный кабинет юридического лица или ИП, квалифицированная УКЭП, касса с установленным фискальным накопителем и действующий договор с ОФД.
Два срока в процессе регистрации не следует путать. Регистрационный номер ФНС присваивает не позднее рабочего дня, следующего за днём подачи заявления, — это быстрый первый шаг. Сам же процесс регистрации, перерегистрации или снятия с учёта занимает до пяти рабочих дней: с 1 марта 2025 года этот срок сокращён с прежних десяти дней. Перед тем как ставить кассу на учёт, нужно убедиться, что её модель и модель фискального накопителя присутствуют в реестрах ФНС.
После регистрации действует простое правило: применять ККТ означает, что при каждом расчёте с физлицом формируется кассовый чек. При каждом пробитии кассового чека он уходит и покупателю, и в ОФД. Выдавать чек обязательно при любых расчётах с физическими лицами — наличными, картой, по QR-коду или переводом. Обязанность не отменяется ни суммой продажи, ни тем, что покупатель сам не просит чек.
Штрафы за нарушение 54-ФЗ и ответственность по КоАП
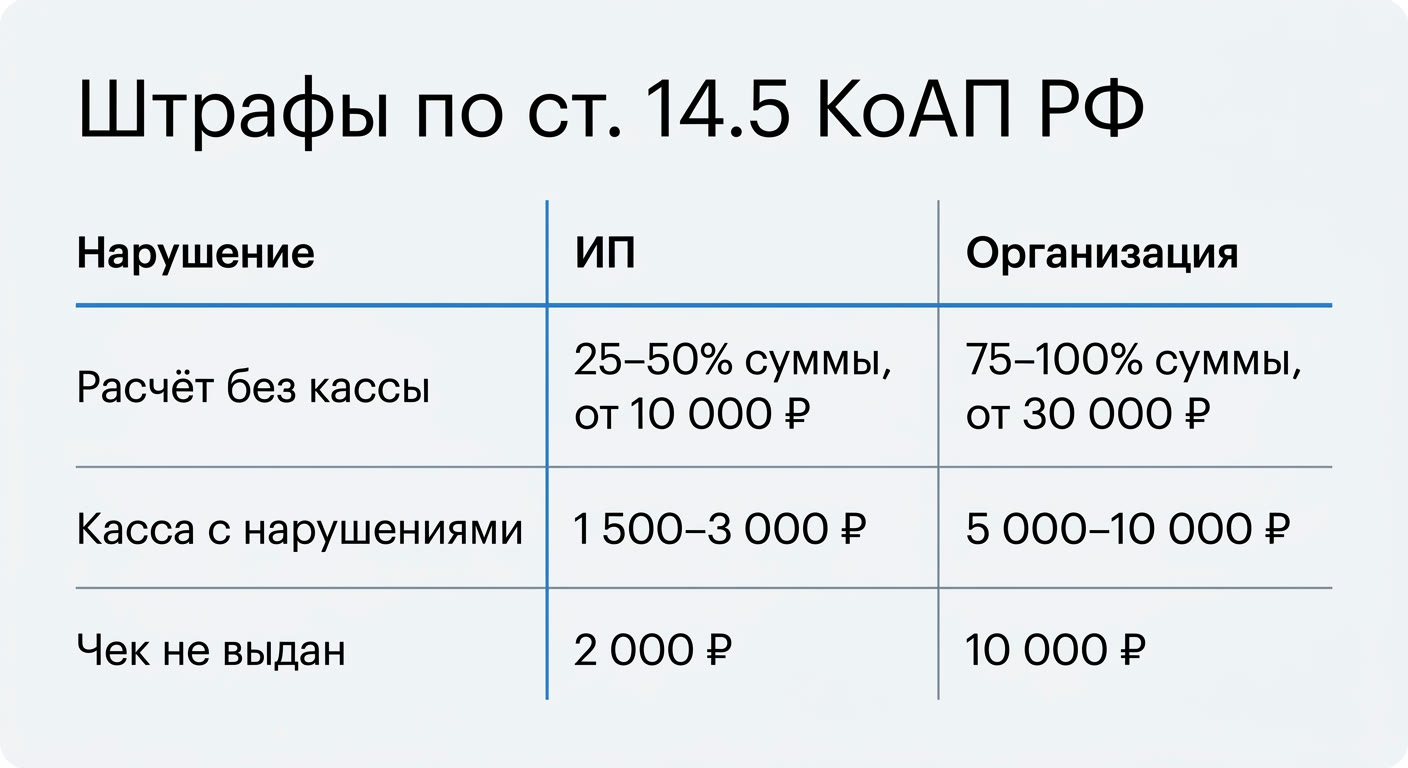 Сводка штрафов за нарушения 54-ФЗ по статье 14.5 КоАП РФ.
Ответственность за нарушения 54-ФЗ полностью собрана в статье 14.5 КоАП РФ. Штрафы за нарушение 54-ФЗ назначает ФНС России по итогам проверок, в том числе по жалобам покупателей.
Самый серьёзный состав — расчёт без применения ККТ (ч. 2 ст. 14.5 КоАП РФ). ИП по этой статье отвечает как должностное лицо: штраф от одной четверти до одной второй суммы расчёта, но не менее 10 000 ₽. Для организаций штрафы за нарушение 54-ФЗ по этому составу заметно выше: от трёх четвертей до полного размера суммы расчёта, но не менее 30 000 ₽. Организация несёт ответственность за неприменение ККТ в полном объёме независимо от того, назначен ли штраф должностному лицу.
Повторное нарушение (ч. 3 ст. 14.5 КоАП РФ) влечёт дисквалификацию должностного лица на один-два года, а для ИП и юридического лица — приостановление деятельности на срок до 90 суток. Это условие применяется, если совокупная сумма расчётов без ККТ составила 1 млн рублей и более.
Нарушения меньшей тяжести предусмотрены отдельно. Если касса не соответствует требованиям или зарегистрирована с нарушением порядка (ч. 4 ст. 14.5 КоАП РФ), санкция мягче: предупреждение или штраф от 1 500 до 3 000 ₽ для должностных лиц и ИП, от 5 000 до 10 000 ₽ для юридических лиц. За невыданный покупателю бумажный чек по его требованию или ненаправленный электронный чек, если покупатель сообщил телефон или email (ч. 6 ст. 14.5 КоАП РФ), — предупреждение или штраф 2 000 ₽ для должностных лиц и ИП, 10 000 ₽ для юридических лиц.
Закон предусматривает механизм освобождения от ответственности. Примечание к статье 14.5 КоАП РФ освобождает нарушителя от штрафа по частям 2, 4 и 6, если он сам заявил в налоговую о нарушении или пробил чек коррекции до того, как ФНС самостоятельно обнаружила нарушение. Это делает самостоятельное исправление ошибок экономически выгодным.
Отдельно стоит отметить: законопроект № 1096244-8 о кратном повышении штрафов по статье 14.5 КоАП РФ был принят Госдумой в первом чтении в феврале 2026 года. Законом он пока не стал, поэтому действуют суммы, описанные выше.
Изменения в 54-ФЗ в 2026 году
Новой большой редакции 54-ФЗ в 2026 году не появилось. Бизнес работает по поправкам, которые внесли федеральные законы от 08.08.2024 № 273-ФЗ и № 274-ФЗ и которые вступили в силу 1 марта 2025 года. Однако два срока выпали именно на 1 января 2026 года, и они напрямую влияют на применение ККТ.
Первое: закончился переходный период для торговли на розничных рынках и ярмарках. Продавцы, которые раньше законно работали там без кассы и обязаны применять её с 1 марта 2025 года, получили отсрочку: до 1 января 2026 года они могли не указывать в чеке наименование и количество товара. Теперь эти реквизиты обязательны и для них. Изменения в 54-ФЗ 2026 года здесь принципиальные: чек без наименования товара на рынке теперь нарушает требования к реквизитам.
Второе: с 1 января 2026 года основная ставка НДС повысилась с 20 до 22% — это закреплено законом от 28.11.2025 № 425-ФЗ. Ставка налога — обязательный реквизит кассового чека. Если настройки кассы не были обновлены заранее, в чеках указана неверная ставка, что означает нарушение требований 54-ФЗ к составу реквизитов. Отдельный нюанс: при возврате в 2026 году товара, проданного до 1 января 2026 года, в чеке «Возврат прихода» ставится ставка из исходного чека — 20%. Кроме того, упрощенцы формально тоже плательщики НДС, а освобождение в 2026 году получили только те, чей доход за 2025 год не превысил 20 млн рублей. Остальные компании и ИП на УСН исчисляют НДС и указывают его ставку в чеке. Это касается всех плательщиков НДС: нужно было проверить карточки товаров и параметры ККТ до начала года.
Отдельная тема для тех, кто продаёт маркированные товары. По изменениям в постановление Правительства РФ № 303 о разрешительном режиме проверять коды маркировки на кассе нужно через ТС ПИоТ — программный модуль, который связывает кассу с системой «Честный знак». Переходный способ проверки через токен X-API-KEY продлевали несколько раз: сначала до 1 июля, затем до 1 октября и далее до 13 октября 2026 года. С 1 октября «Честный знак» начал поэтапно отключать проверку по токену, и ТС ПИоТ остаётся единственным разрешённым способом. Точную дату для своей ситуации сверяйте с оператором маркировки или поставщиком кассового ПО.
Помимо этого, стоит отслеживать судьбу законопроекта о повышении штрафов. Принятый Госдумой в первом чтении в феврале 2026 года, он пока не стал законом. Если он будет принят, ответственность за неприменение ККТ для организаций и ИП существенно возрастёт, но конкретные суммы и даты вступления в силу сейчас называть некорректно: документ ещё может измениться в следующих чтениях.
Что сделать предпринимателю: порядок действий и подключение онлайн-кассы
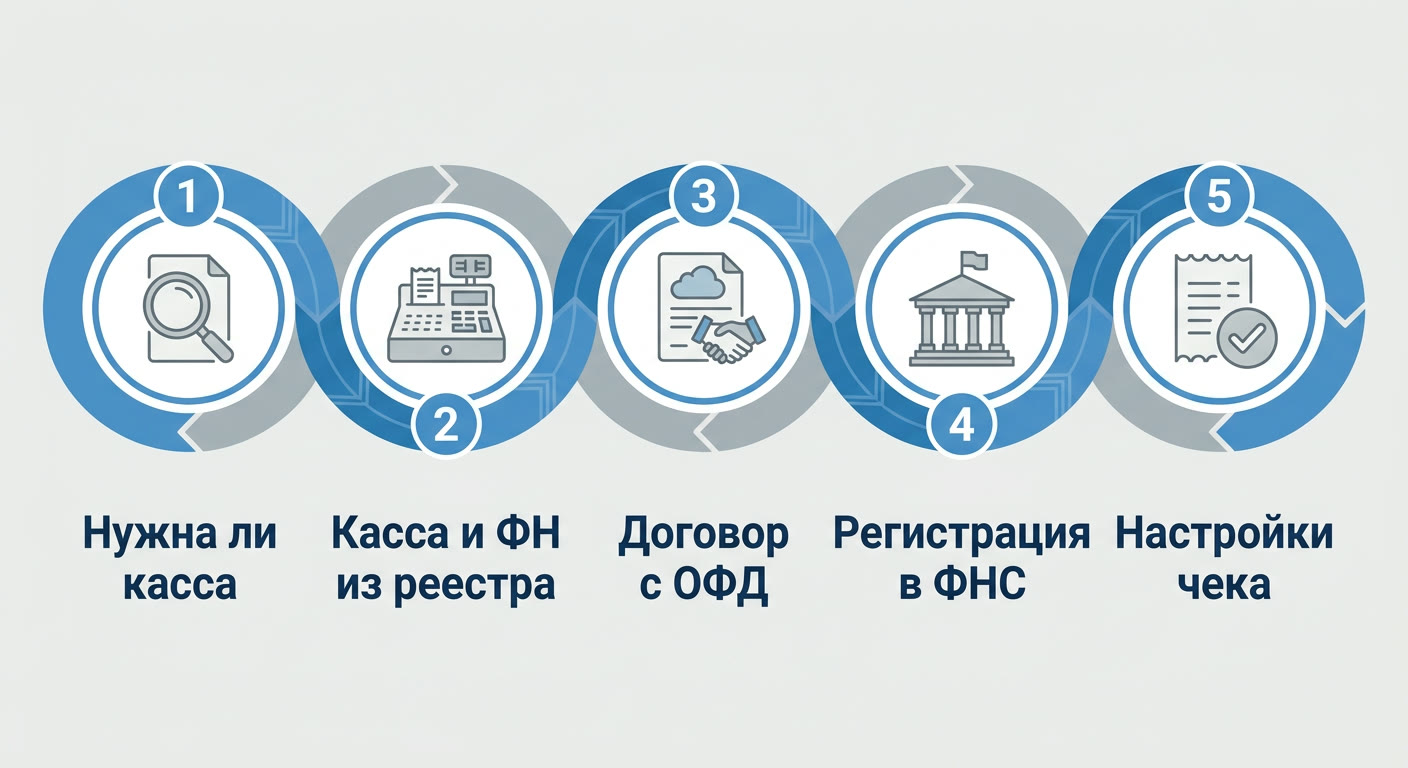 Пять шагов, чтобы подключить онлайн-кассу и начать работать по 54-ФЗ.
Порядок для ИП и малого бизнеса, который выстраивает работу с кассой под 54-ФЗ, укладывается в пять последовательных шагов.
- Проверьте, нужна ли касса. Сверьтесь со статьёй 2 54-ФЗ: есть ли у вас основание для освобождения. Если вы на НПД — по доходам, облагаемым НПД, касса не нужна, достаточно приложения «Мой налог». Если освобождения нет — переходите дальше.
- Подберите онлайн-кассу и фискальный накопитель из реестров ФНС. Срок ключа фискального накопителя подбирайте под свой режим налогообложения и вид деятельности по правилам из раздела о ККТ выше.
- Заключите договор с оператором фискальных данных. Оператор должен быть включён в перечень на сайте ФНС. Без этого договора зарегистрировать кассу дистанционно невозможно.
- Зарегистрируйте кассу в ФНС России. Через личный кабинет с квалифицированной электронной подписью или на бумаге в любой налоговой инспекции. Регистрационный номер присваивается не позднее следующего рабочего дня, процедура целиком занимает до пяти рабочих дней.
- Проверьте настройки чека. Убедитесь, что в кассе корректно указаны система налогообложения, ставка НДС (с 1 января 2026 года основная ставка — 22%), наименования товаров и настроена отправка электронных чеков.
Подобрать онлайн-кассу и фискальный накопитель из реестров ФНС, заключить договор с ОФД и зарегистрировать кассу можно в LIFE PAY: подключение занимает один день.
Главное о 54-ФЗ: выводы для бизнеса
54-ФЗ — он же кассовый закон, он же закон о контрольно-кассовой технике — в деловой речи эти названия обозначают один и тот же документ. Для ИП и организаций он формулирует три базовых обязанности:
- Применять кассу при каждом расчёте — при наличной, безналичной и электронной оплате от физлица, кроме случаев прямого освобождения из статьи 2 54-ФЗ.
- Выдавать чек с полным набором реквизитов по статье 4.7 закона — бумажный и/или электронный в зависимости от ситуации.
- Передавать фискальные данные в ФНС через ОФД: касса отправляет каждый чек оператору фискальных данных, а тот пересылает его в налоговую.
На 2026 год для ИП и малого бизнеса важно проверить четыре вещи:
- ставка НДС в настройках кассы — с 1 января 2026 года основная ставка 22%;
- наименование и количество товара в чеках для рынков и ярмарок — отсрочка закончилась;
- модель кассы и фискального накопителя есть в реестрах ФНС;
- срок действия ключа ФН соответствует режиму налогообложения.
Частые вопросы
Что такое применение ККТ и что оно означает для бизнеса?
Применение ККТ — это обязанность пробивать чек на зарегистрированной онлайн-кассе при каждом расчёте с покупателем и передавать данные в ФНС через оператора фискальных данных. Расчёт без кассы, применение кассы с нарушениями и невыданный чек — три разных состава статьи 14.5 КоАП РФ с разными санкциями. Для бизнеса это означает полный цикл: касса из реестра ФНС, договор с ОФД и чек покупателю в момент расчёта при каждой продаже.
Какие требования предъявляет 54-ФЗ к бизнесу в 2026 году и что изменилось?
Новой редакции закона в 2026 году нет: бизнес работает по поправкам, вступившим в силу 1 марта 2025 года. С 1 января 2026 года закончилась отсрочка для рынков и ярмарок — в чеке теперь обязательны наименование и количество товара, и выросла основная ставка НДС с 20 до 22%, что потребовало перенастройки кассы. Законопроект о повышении штрафов принят Госдумой в первом чтении, но законом не стал: действующие размеры санкций остаются прежними. Подробнее — в разделе об изменениях 2026 года.
Нужна ли онлайн-касса для ИП в 2026 году и какие требования к ней?
Да, если у ИП нет освобождения из статьи 2 54-ФЗ и он не работает на НПД (по доходам, облагаемым НПД). Касса и фискальный накопитель должны быть в реестрах ФНС, а срок ключа ФН — соответствовать режиму налогообложения. Для регистрации нужен договор с оператором фискальных данных и при дистанционной постановке на учёт — квалифицированная электронная подпись.
Какие требования 54-ФЗ предъявляет к ОФД и как правильно его выбрать?
ОФД должен иметь действующее разрешение ФНС на обработку фискальных данных: актуальный перечень операторов размещён на официальном сайте налоговой службы. Договор с ОФД обязателен для регистрации онлайн-кассы — без него поставить кассу на учёт дистанционно не получится. Выбирать оператора стоит только из этого официального списка, не ориентируясь на сторонние рейтинги и рекламу.